
Månadsrapport - September
Månaden präglades av stigande långräntor världen över, där en starkare konjunktur, stora investeringsbehov och högre energipriser bidrog till uppgången. Under månaden gjorde vi förändringar i portföljen genom att ta in Beijer Ref som ett nytt innehav och minska vår exponering mot Ambea.
Stigande långräntor i fokus
Det stora temat under månaden var de stigande långräntorna världen över. Den amerikanska tioårsräntan steg kraftigt och noterade 5,29 procent vid månadsskiftet, drygt en procentenhet högre än vid årsskiftet. Flera faktorer ligger bakom uppgången. Den viktigaste är att konjunkturutsikterna har stärkts, vilket i grunden är en positiv förklaring till högre räntor. Samtidigt ökar konkurrensen om kapitalet. De stora investeringarna inom AI, försvar och energiomställning kräver omfattande finansiering och bidrar till ett ökat lånebehov. Därtill har högre energipriser bidragit till stigande inflation och ökat kostnadstryck, vilket begränsar centralbankernas möjligheter att sänka räntorna. I Sverige prisar marknaden nu in fyra räntehöjningar det kommande året, i linje med en bredare förväntan om högre styrräntor globalt. För Trump ökar samtidigt pressen att få ner levnadskostnaderna, medan konflikten i Mellanöstern behöver hitta en lösning för att minska trycket på energipriserna. Parallellt närmar sig det amerikanska mellanårsvalet, där opinionsläget i dagsläget pekar mot att republikanerna riskerar att tappa kontrollen över både representanthuset och senaten.
Frågan är hur mycket högre räntor aktiemarknaden klarar av. Så länge stigande räntor drivs av en starkare konjunktur och högre vinster finns det utrymme för aktiemarknaden att absorbera en del av uppgången. Även historiskt är en amerikansk tioårsränta kring 5 procent inte någon extrem nivå. Det som däremot vore mer bekymmersamt är om de korta räntorna börjar stiga över de långa. En sådan utveckling skulle signalera att penningpolitiken blivit så åtstramande att den till slut riskerar att bromsa ekonomin. Dit har vi ännu inte nått, men det är en utveckling vi kommer att hålla ett öga på. Fondens avkastning uppgick till -1,21% under månaden, jämfört med -1,63% för breda svenska index.
Beijer Ref – Förvärv och strukturell tillväxt
Vi har nyligen tagit in Beijer Ref som ett nytt innehav i portföljen. Bolaget verkar på en marknad som vi tror har betydligt mer strukturell tillväxt framför sig än vad som kanske syns vid första anblick. Beijer Ref är en av världens största distributörer inom kyl- och klimatteknik och fungerar som länken mellan de stora tillverkarna och de tusentals installatörer, entreprenörer och industrikunder som behöver lösningarna. Sortimentet sträcker sig från kylsystem och värmepumpar till komponenter och tekniska lösningar, där den lokala närvaron och tekniska kompetensen är viktiga delar av erbjudandet. Marknaden är samtidigt fragmenterad, vilket ger Beijer Ref möjlighet att växa genom att köpa lokala aktörer och successivt bygga en större plattform. Det är en modell som bolaget har visat att man behärskar väl och som, tillsammans med ett växande behov av kyla och energieffektivisering, ligger bakom vår positiva syn på bolaget.
Efter en svagare utveckling tidigare under året ser vi nu flera tecken på att förutsättningarna håller på att förbättras. I Nordamerika, som är en viktig marknad för Beijer Ref, börjar efterfrågan inom HVAC återhämta sig och marknadsdata pekar mot en bättre utveckling framåt. Även i Europa ser vi en långsiktig möjlighet. De senaste årens varmare somrar har gjort behovet av kylning allt tydligare, samtidigt som användningen av luftkonditionering fortfarande är låg jämfört med Nordamerika. Vi tror inte att Europa kommer att nå de amerikanska nivåerna, men det krävs heller inte för att marknaden ska växa betydligt från dagens nivåer. Ett varmare klimat, fler investeringar i fastigheter och högre krav på energieffektivitet bör kunna ge stöd åt efterfrågan på kyl- och klimatsystem under många år framöver. För Beijer Ref, som har en stark position på den europeiska marknaden, är det en strukturell tillväxtmöjlighet som vi tror är lätt att underskatta.
Ägarbilden är också värd att lyfta. Vi är varken de första eller sista som konstaterar att det är positivt att EQT nu har sålt sina sista aktier i Beijer Ref och att Melker Schörling AB tagit över som storägare. Det kan tyckas vara en detalj, men för ett bolag vars tillväxtmodell till stor del bygger på förvärv är ägarbilden viktig. En kapitalstark och långsiktig ägare kan ge större utrymme att fortsätta investera när möjligheterna dyker upp, även i en svagare marknad. Till skillnad från ett private equity-bolag finns heller inget lika tydligt behov av en framtida exit, vilket skapar bättre förutsättningar för en långsiktig förvärvsagenda.
Förvärven är också där vi ser en av de viktigaste delarna av Beijer Refs framtida tillväxt. Trots förändringar i ledningen har bolaget fortsatt att köpa bolag i hög takt, vilket talar för att den modell som fungerat under många år ligger fast. De nya förvärven stärker den geografiska närvaron och breddar produktutbudet, men framför allt ger de Beijer Ref möjlighet att fortsätta bygga skala på en marknad som fortfarande är fragmenterad. Tillsammans med en förbättrad efterfrågan i Nordamerika och en långsiktigt växande europeisk marknad för kylning ser vi därför flera möjligheter för Beijer Ref att fortsätta växa både organiskt och genom förvärv.
Ambea – En fin resa, men ökad politisk risk
För att finansiera delar av köpet i Beijer Ref har vi valt att minska vårt innehav i Ambea. När vi köpte aktien kring 35 kronor 2023 var förväntningarna på Ambea låga. Vi såg däremot en verksamhet med betydligt bättre förutsättningar än vad aktiekursen då speglade. Sedan dess har Ambea gjort en mycket fin resa, där både verksamheten och aktien utvecklats väl. Vi tror fortfarande att det finns mer att hämta i bolaget, vilket gör beslutet att minska innehavet mer till en fråga om risk och portföljbalans än om vår syn på den operativa utvecklingen.
Det som har förändrats är framför allt den politiska risken. Diskussionen kring vinster i välfärden har åter fått större utrymme och vi ser en ökad risk för att lönsamheten inom den privat drivna vården kan komma att begränsas. Det behöver inte handla om att den privata vården försvinner, men hårdare reglering av vinstuttag eller lönsamhet skulle kunna förändra spelplanen för sektorn. Vi väljer därför att minska vår exponering mot denna risk och samtidigt ta hem en del av den värdeutveckling vi fått sedan 2023. För oss handlar det därmed inte om att vi blivit mindre positiva till Ambea, utan om att riskbilden har förändrats samtidigt som aktien redan har gett en mycket fin avkastning.


Månadens utveckling
September 30, 2026
I år
Sedan start
Fondens utveckling
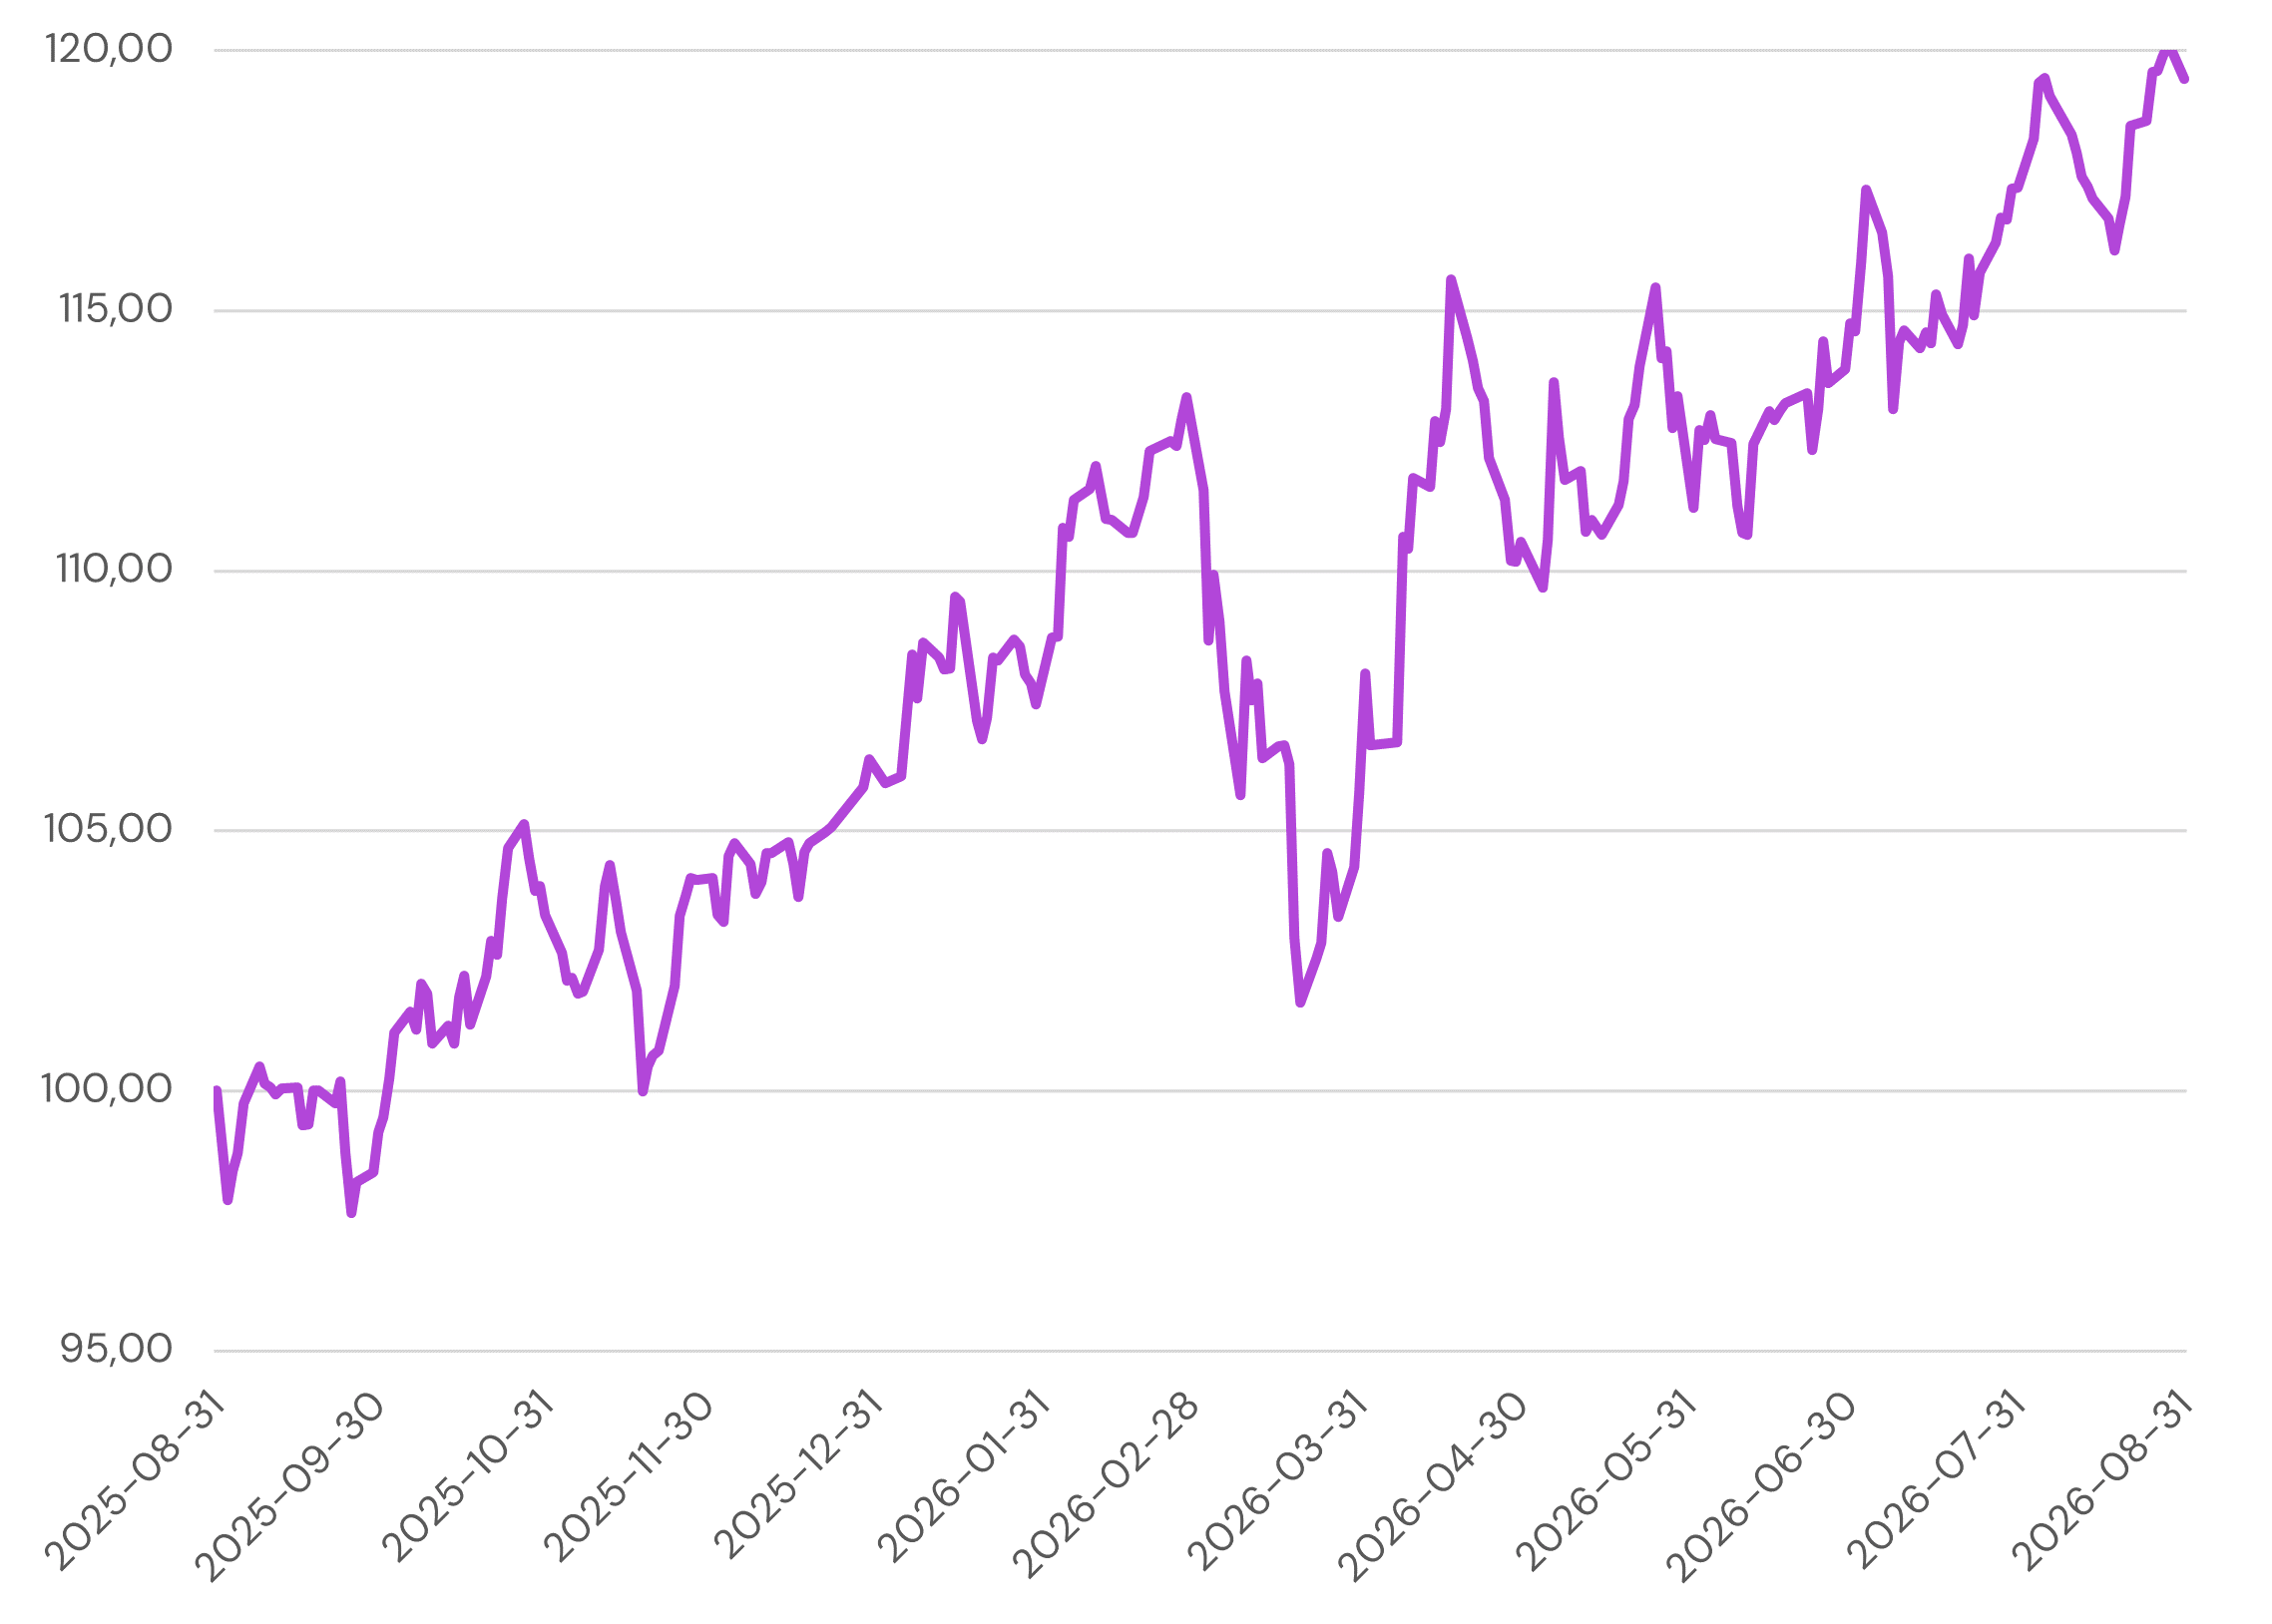
Historisk avkastning är ingen garanti för framtida resultat. Fondandelars värde kan både stiga och sjunka, och det finns ingen säkerhet att hela det investerade kapitalet återfås.
5 största aktieinnehaven (%)
1.
Atlas Copco
7.6
%
2.
Investor
6.7
%
3.
Volvo
5.9
%
4.
Alfa Laval
5
%
5.
Sandvik
3.7
%
Tillgångsallokering

Prenumerera på månadsrapporter
Varje månad delar vi en rapport med förvaltarnas syn på marknaden och utvecklingen i fonden. Här hittar du den senaste kommentaren samt tidigare månadsrapporter.
Säkra din finansiella framtid
Kontakta oss idag för en kostnadsfri konsultation. Ta det första steget mot en friare och tryggare ekonomisk framtid.
Senaste marknadsinsikter
Följ med i våra analyser och trender.


Få insikter i din brevlåda
Vi delar våra tankar – så du kan fatta tryggare beslut.