
Månadsrapport - Oktober
Månaden präglades av stigande långräntor världen över, samtidigt som börsutvecklingen var blandad. Vi har under månaden tagit in Ericsson och ABB som nya innehav i portföljen. Flera av våra befintliga innehav visade också tecken på förbättrad lönsamhet, däribland Getinge, SKF och Atlas Copco.
Högre räntor utmanar börsen
Aktiemarknaden var blandad under månaden. Den amerikanska börsen fortsatte att stärkas, medan både den europeiska och svenska börsen föll. Det stora temat under månaden var de stigande långräntorna världen över. Den amerikanska tioårsräntan steg kraftigt och noterade 5,29 procent vid månadsskiftet, drygt en procentenhet högre än vid årsskiftet. En viktig förklaring är att konjunkturutsikterna har stärkts, vilket i grunden är en positiv anledning till högre räntor. Samtidigt konkurrerar allt fler stora investeringar om kapitalet. AI, försvar och energiomställning kräver stora investeringar och bidrar till ett ökat lånebehov. Därtill har högre energipriser bidragit till stigande inflation och ökat kostnadstryck, vilket gör det svårare för centralbankerna att sänka räntorna. I Sverige prisar marknaden nu in fyra räntehöjningar under det kommande året, i linje med en bredare förväntan om högre styrräntor globalt.
De högre energipriserna ökar samtidigt pressen på Trump att få ner levnadskostnaderna för amerikanska hushåll. En lösning på konflikten i Mellanöstern skulle därför vara viktig för att minska trycket på energipriserna. Parallellt närmar sig det amerikanska mellanårsvalet, där republikanerna i dagsläget riskerar att tappa kontrollen över både representanthuset och senaten.
Ericsson – Kärnaffären överraskar positivt (Nytt innehav)
Efter rapporten har vi valt att köpa aktier i Ericsson. Vi tycker att utvecklingen i kärnverksamheten nu ser bättre ut än vad aktiekursen tidigare har speglat. Networks, som står för den klart största delen av koncernen, visade både bättre lönsamhet och starkare efterfrågan än väntat. Marginalerna kom in över bolagets egen prognos och även marknadsutsikterna var bättre än befarat. Det ger oss större förtroende för att lönsamhetsförbättringen kan fortsätta.
Samtidigt börjar den nya ledningen ta tag i problemen inom Enterprise, som under flera år varit en belastning för Ericsson. Vi tycker därför att det finns två saker som talar för bolaget. Kärnaffären utvecklas bättre och de delar som tidigare dragit ned resultatet börjar nu hanteras mer aktivt. Även valutan bör ge ett bättre stöd framöver. Efter en längre period där mycket fokus legat på problemen i bolaget tycker vi att förutsättningarna nu ser betydligt bättre ut.
ABB – Fler drivkrafter än datacenter (Nytt innehav)
I slutet av månaden har vi valt att ta in ABB i portföljen efter den senaste tidens kursnedgång. Oron har framför allt handlat om att de stora investeringarna i datacenter kan komma att bromsa, vilket skulle påverka ABB tillväxt. Vi tycker att det finns anledning att lyfta blicken något. Datacenter är en viktig drivkraft, men en stor del av Electrifications orderingång kommer från andra områden där investeringarna väntas fortsätta öka, inte minst elnät, elektrifiering, energieffektivisering och batterilager. Den stora orderboken ger också god visibilitet på den närmaste tidens utveckling, samtidigt som det finns utrymme för ytterligare marginalförbättringar.
Det finns dessutom en möjlighet inom just datacenter som vi tror att marknaden ännu inte riktigt har tagit höjd för. I takt med att datacenter blir allt mer energikrävande ökar intresset för att gå från växelström till likström. Dagens lösningar kräver flera omvandlingssteg, vilket leder till energiförluster. Med likström kan dessa steg bli färre och mer av utrustningen hamna i elrummen utanför själva serverhallarna, där ABB har en stark position. Det skulle kunna innebära att ABB får leverera mer utrustning till varje datacenter. Med den nya Infinitus-plattformen vill bolaget ta en position i den här omställningen. Det är fortfarande tidigt och effekterna ligger sannolikt några år framåt, men vi ser det som en intressant möjlighet som ännu inte verkar återspeglas fullt ut i förväntningarna.
Getinge – Lönsamheten fortsätter förbättras
Getinge fortsätter att visa att arbetet med att få ordning på verksamheten ger resultat. Försäljningen var stabil under kvartalet, men viktigare var att lönsamheten förbättrades, framför allt inom ACT. Lägre kvalitetskostnader, bättre produktmix och högre effektivitet börjar synas i marginalerna. Det är precis den utveckling vi vill se efter de senaste årens arbete med kvalitet och kostnader.
Det intressanta är att förbättringen inte kräver någon kraftig återhämtning i efterfrågan. Den är snarare driven av sådant som bolaget själva kan påverka. Med nya produkter, fortsatt arbete med kvalitet och en bättre produktmix finns det därför möjlighet att fortsätta höja resultatet även om försäljningen utvecklas mer måttligt. Getinge har därmed kommit en bra bit på vägen i den förbättring som vi såg möjlighet till när vi investerade.
SKF – Ett starkare bolag växer fram
SKF fortsätter att överraska positivt på lönsamhetssidan. Efterfrågan är fortfarande blandad, men marginalerna håller uppe bättre än väntat och utvecklingen i USA har förbättrats. Även Europa börjar visa tecken på en vändning. Det är viktigt eftersom SKF under flera år har arbetat med att göra verksamheten enklare och mer lönsam, och nu börjar resultaten av det arbetet bli allt tydligare.
Bolaget fortsätter dessutom att driva omstruktureringen snabbare än tidigare planerat. Det innebär att SKF går in i en eventuell efterfrågeåterhämtning med en bättre kostnadsstruktur än tidigare. Vi tror därför att det finns mer att hämta i lönsamheten när volymerna normaliseras.
Atlas Copco – Marknaden fokuserar på fel sak
Atlas Copcos rapport blev bättre än marknadens första reaktion antyder. Förväntningarna på Vacuum Technique var höga efter den starka utvecklingen inom halvledarsektorn, och i stället hamnade fokus på den svagare utvecklingen inom Compressor Technique. Svagheten där ser vi framför allt som en kortsiktig motvind, driven av lägre efterfrågan, kostnader och en ofördelaktig mix, snarare än som en strukturell försämring av verksamheten.
Det som lätt hamnar i skymundan är att flera andra delar av Atlas Copco utvecklas starkt, med både god efterfrågan och hög lönsamhet. Framför allt fortsätter Vacuum Technique att gynnas av de stora investeringarna inom halvledare. Vi räknar med att kompressorerna gradvis återhämtar sig när efterfrågan förbättras. Därför tycker vi att marknadens fokus på den svagare divisionen ger en lite för negativ bild av koncernen.
Volvo – Utsikterna väger tyngre än kvartalet
Volvos rapport innehöll både styrkor och svagheter. Lastbilarna levererade något sämre än väntat, framför allt på grund av lägre volymer, men lönsamheten höll uppe bättre och övriga delar av koncernen utvecklades starkt. Kassaflödet var också bra. För oss är det därför inte kvartalet som är det viktigaste, utan vad som händer med lastbilsmarknaden framöver.
Här ser vi fortfarande goda möjligheter till en förbättring. Många nordamerikanska åkerier väntar med sina beställningar inför EPA27 och det nya regelverket. Vi ser det främst som efterfrågan som har skjutits fram, snarare än försvunnit. När osäkerheten minskar bör det kunna ge stöd åt orderingången. Om efterfrågan återhämtas samtidigt som Volvo redan har en god kostnadskontroll finns det utrymme för lastbilsmarginalerna att stiga. Det är den förbättringen vi tycker att aktien ännu inte fullt ut speglar.
Hexagon – Industriverksamheten håller uppe
Hexagon hade ett starkt kvartal där flera av de mer industrinära verksamheterna utvecklades bättre än väntat. Efterfrågan håller uppe och lönsamheten förbättras, vilket gör att förväntningarna på årets resultat har höjts. Det är särskilt positivt efter en period där byggmarknaden varit svag och där osäkerheten kring konjunkturen varit hög. Det finns däremot en del som håller tillbaka marginalerna på kort sikt. Förvärv ska integreras och satsningarna inom robotik kostar pengar, medan byggrelaterade verksamheter fortfarande går svagt. Vi tycker ändå att det viktigaste är att den stora industriverksamheten utvecklas väl. När byggmarknaden så småningom återhämtar sig finns ytterligare potential, samtidigt som balansräkningen ger Hexagon möjlighet att fortsätta växa genom förvärv.
Securitas – Ett hack i kurvan
Securitas rapport var ungefär som väntat, men kursreaktionen blev enligt vår mening för kraftig. Flygplatsverksamheten utvecklades svagt och tog mycket fokus, men det är inte där vi ser den långsiktiga potentialen i bolaget. Teknik- och säkerhetslösningarna fortsätter att växa och orderingången förbättras. Även efterfrågan på de mer traditionella säkerhetstjänsterna håller uppe. Vi tror därför att svagheten i flygplatsverksamheten är övergående och att den får allt mindre betydelse när övriga delar växer. Samtidigt fortsätter Securitas att förbättra lönsamhet och kassaflöde och har möjlighet att växa genom förvärv.


Månadens utveckling
October 31, 2026
I år
Sedan start
Fondens utveckling
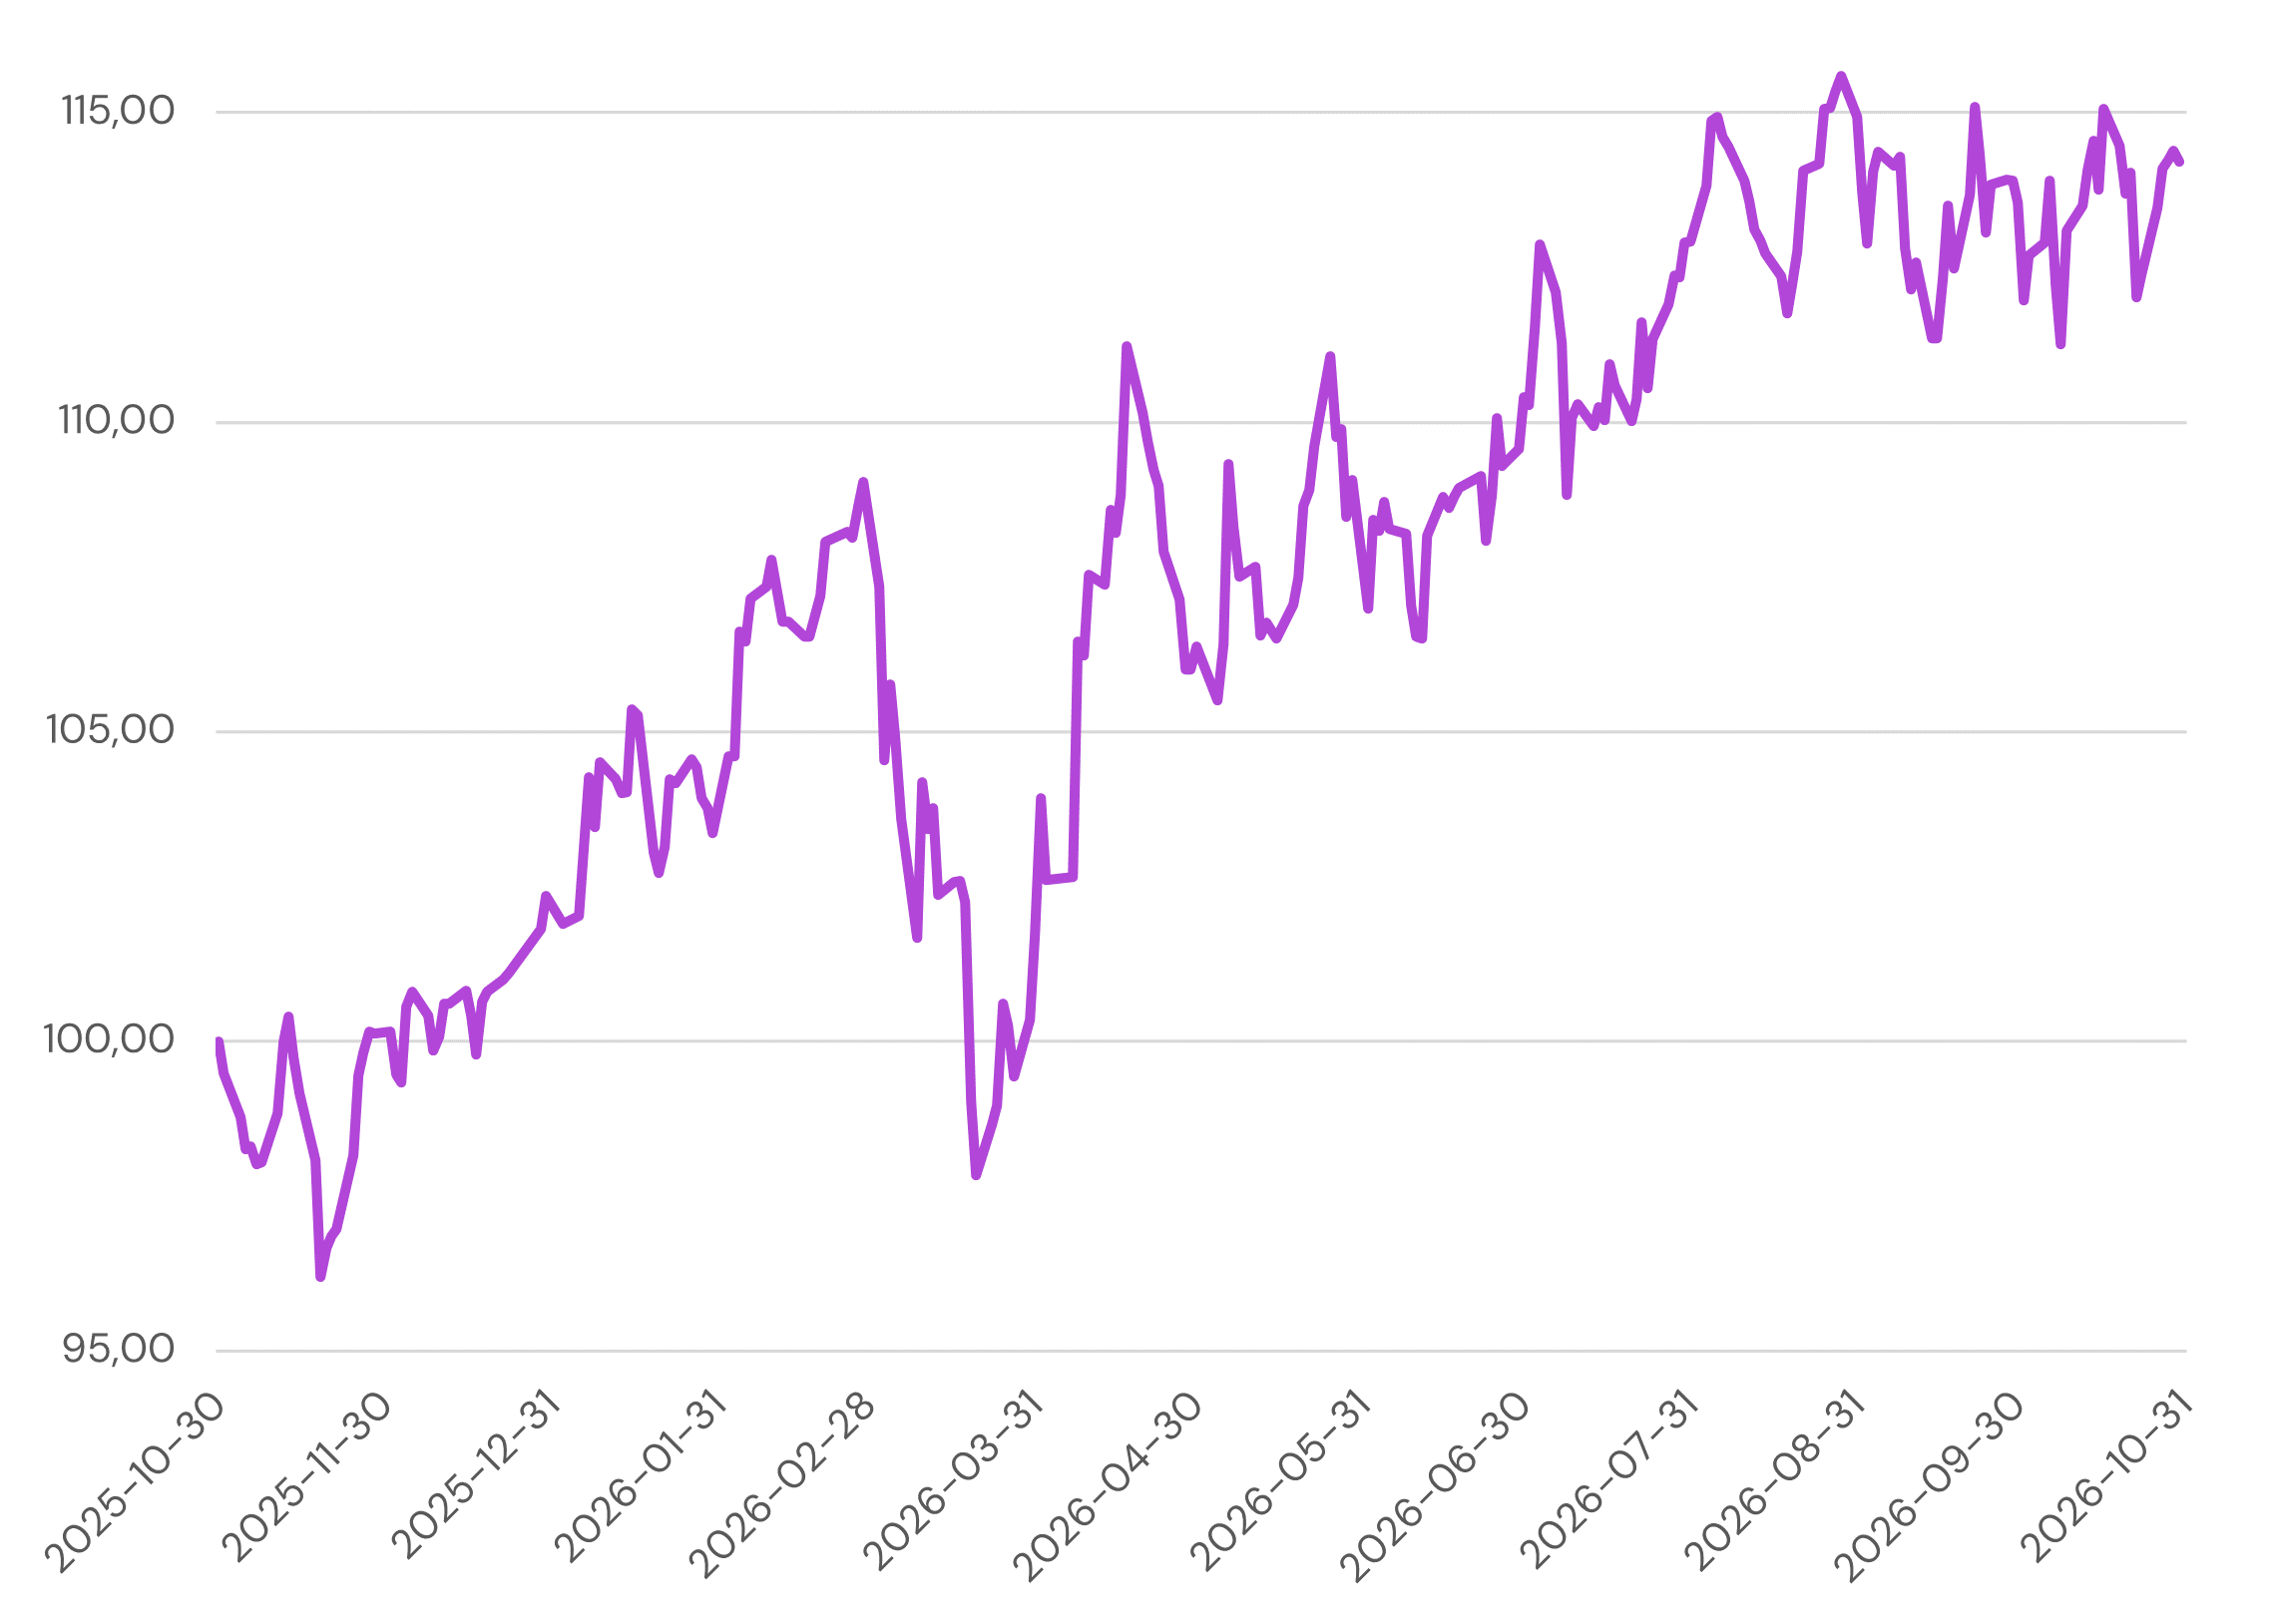
Historisk avkastning är ingen garanti för framtida resultat. Fondandelars värde kan både stiga och sjunka, och det finns ingen säkerhet att hela det investerade kapitalet återfås.
5 största aktieinnehaven (%)
1.
Investor
6.9
%
2.
Atlas Copco
6.7
%
3.
Volvo
5.6
%
4.
Alfa Laval
4.8
%
5.
Sandvik
3.5
%
Tillgångsallokering

Prenumerera på månadsrapporter
Varje månad delar vi en rapport med förvaltarnas syn på marknaden och utvecklingen i fonden. Här hittar du den senaste kommentaren samt tidigare månadsrapporter.
Säkra din finansiella framtid
Kontakta oss idag för en kostnadsfri konsultation. Ta det första steget mot en friare och tryggare ekonomisk framtid.
Senaste marknadsinsikter
Följ med i våra analyser och trender.


Få insikter i din brevlåda
Vi delar våra tankar – så du kan fatta tryggare beslut.