
Marknad
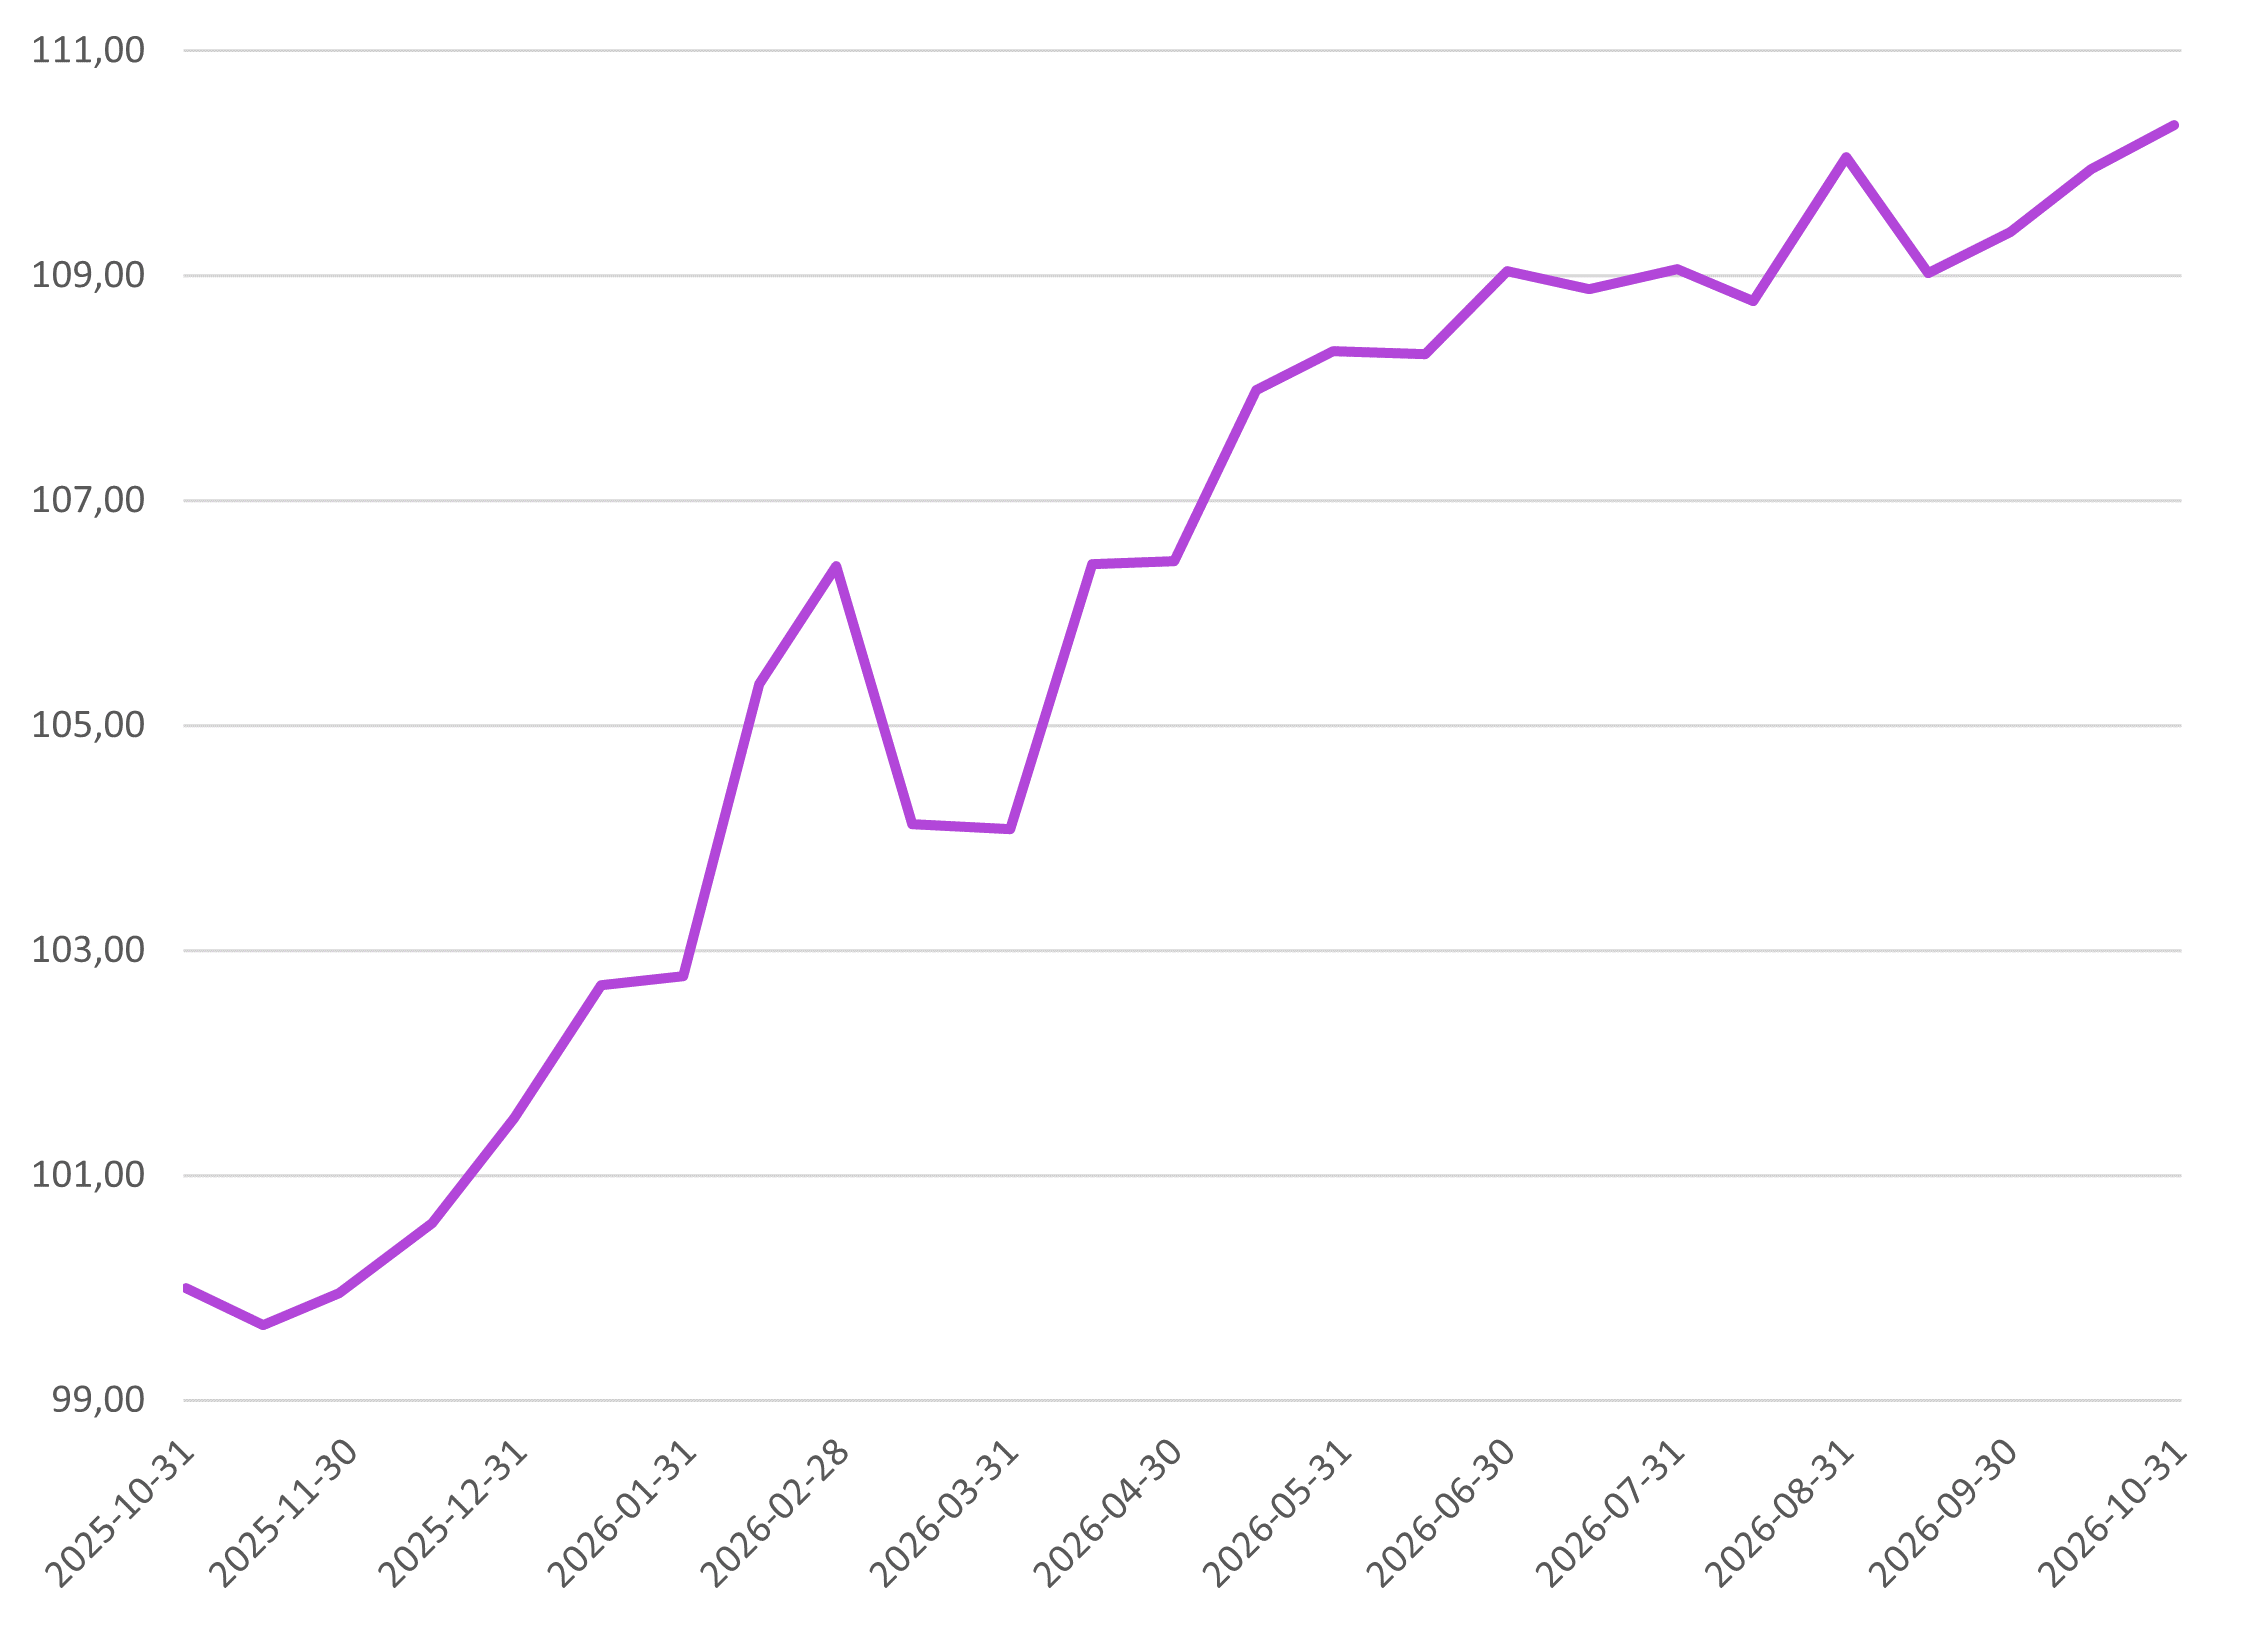
Oktobermånaden präglades av rapporterna för fjärde kvartalet. Framförallt sågs stora rörelser hos AI-relaterade bolag. Amerikanska teknikbörsen Nasdaq börsen tappade mest med -5% tätt följt av det bredare S&P500 som tappade -2,5%. Europa och Sverige klarade sig bättre och steg med 0,5-1%. Fonden hade en bra månad relativt sett och steg med +0,86%. Sedan årsskiftet är fonden upp med +8,7%.
Återigen såg vi en period av nervositet kring de stora teknikbolagen i USA. Osäkerheten kring den framtida vinstutveckling kopplade till stora AI-investeringar ledde i flera fall till kraftiga nedgångar på de rapporterande bolagen. En liten förändring i de framtida tillväxtförväntningarna får stora genomslag på dagens kurser. Vi såg att kapitalet förflyttade sig från tekniksektorerna över till mer traditionella branscher, men vi såg också att en del kapital sökte sig till räntor vilket fick långa räntor att falla tillbaka.
Det kommer fortsatt statistik som visar att den underliggande ekonomin fortsätter att stärkas. Såväl BNP-siffror som inköpschefsindex visar på fortsatt styrka i den amerikanska ekonomin men även förstärkningar i den europeiska. Centralbankerna fortsätter att betona risken för ihållande hög inflation vilket kommer att bemötas med höjda styrräntor. Den största förklaringen är fortsatt höga energi- och insatspriser globalt.
I skrivande stund ser inte den geopolitiska osäkerheten ut att förbättras den närmaste tiden. Därmed får marknaden fortsätta att räkna med höga energipriser framöver. President Trump har inte lyckats göra något för att sänka levnadskostnaderna för den amerikanska befolkningen. Det gör att han troligtvis förlorar majoriteten i representanthuset och senaten i det stundande amerikanska mellanårsvalet.
Strategi
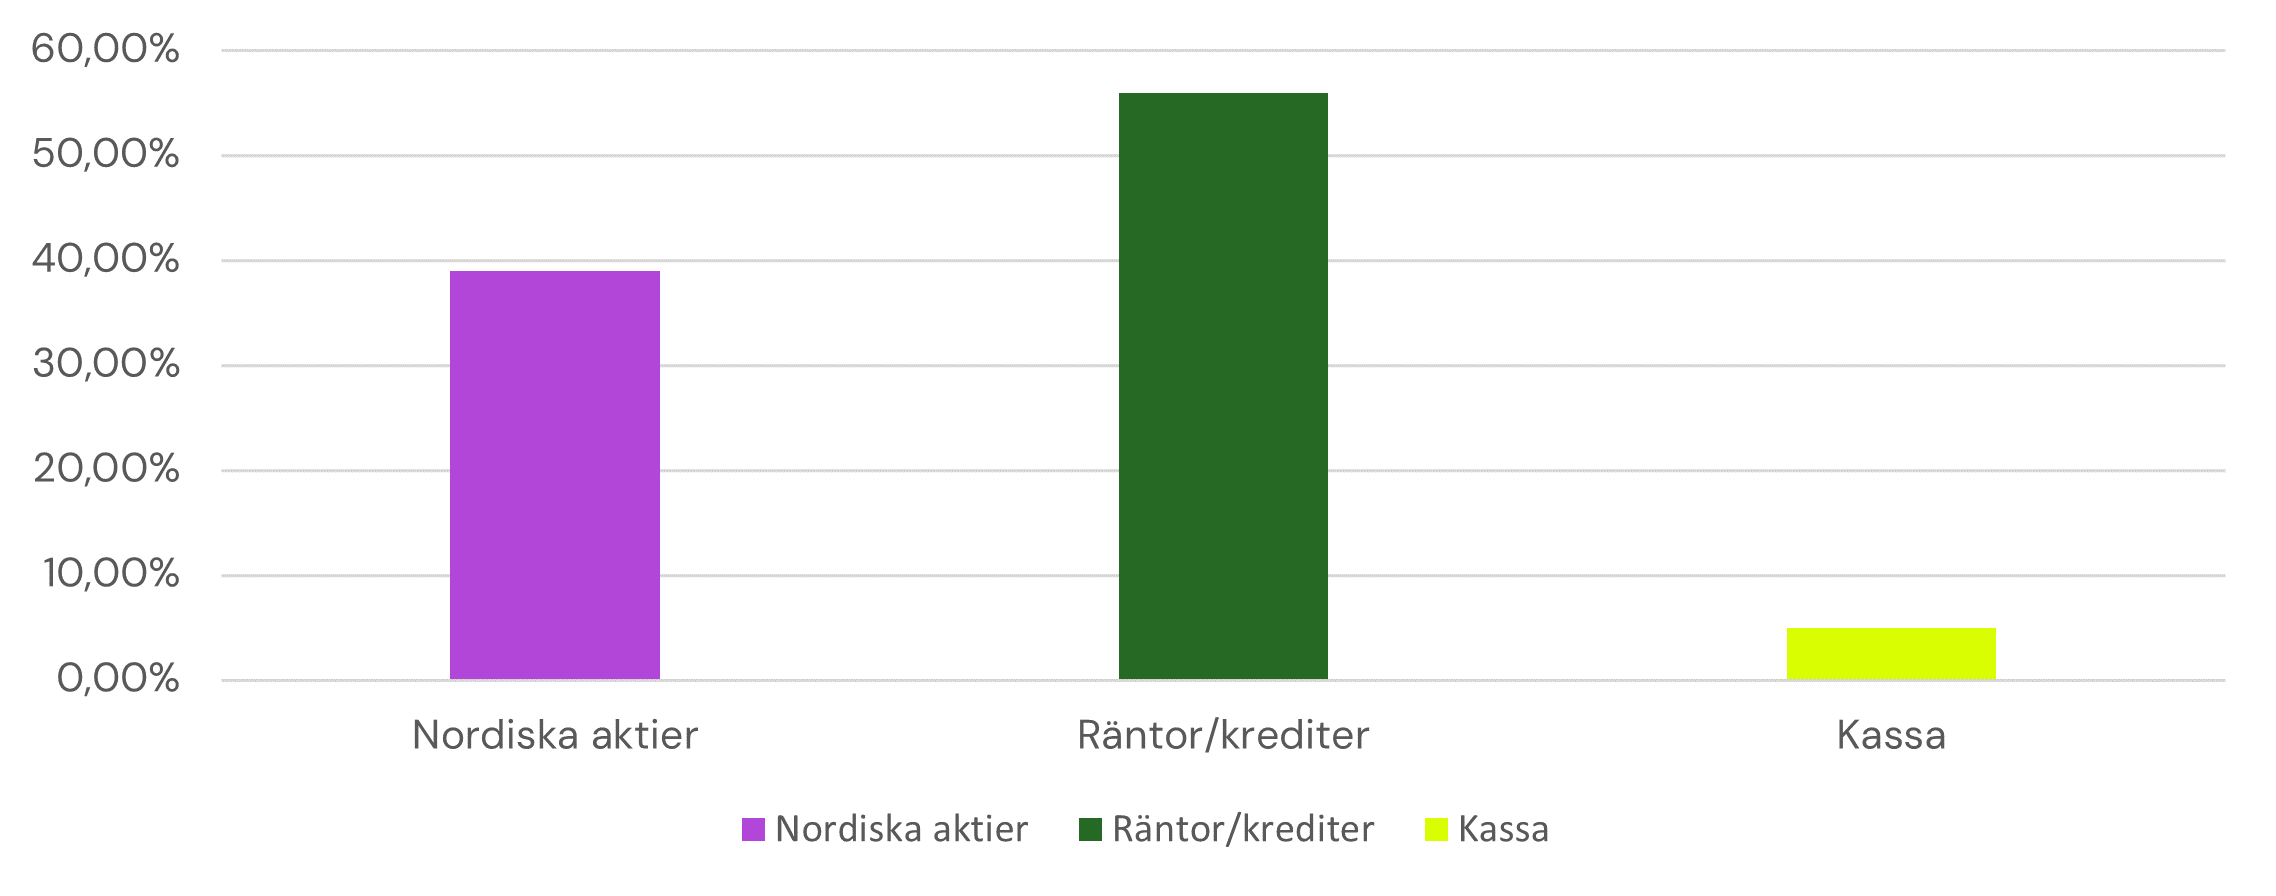
Aktieexponeringen ligger fortsatt något underviktad på 39%, nära sin neutrala nivå. Grundsynen är fortsatt positiv då vi har konjunkturbilden och vinstutvecklingen med oss. Vi har sett långa räntor komma ner något, samtidigt som vi inväntar resultatet i det amerikanska mellanårsvalet. Inträffar inget oförutsett kommer vi sannolikt att öka aktieandelen den närmaste tiden. Företagsobligationsandelen är fortsatt överviktad och ligger på 56% av portföljen och avkastar ca 4,5% per år för närvarande.


Månadens utveckling
October 31, 2026
I år
Sedan start
Fondens utveckling
Historisk avkastning är ingen garanti för framtida resultat. Fondandelars värde kan både stiga och sjunka, och det finns ingen säkerhet att hela det investerade kapitalet återfås.
5 största aktieinnehaven (%)
1.
Astra Zeneca
2.7
%
2.
Atlas Copco
2.5
%
3.
Ericsson
2.5
%
4.
SOBI
2.5
%
5.
ABB
2.4
%
Tillgångsallokering
Prenumerera på månadsrapporter
Varje månad delar vi en rapport med förvaltarnas syn på marknaden och utvecklingen i fonden. Här hittar du den senaste kommentaren samt tidigare månadsrapporter.
Säkra din finansiella framtid
Kontakta oss idag för en kostnadsfri konsultation. Ta det första steget mot en friare och tryggare ekonomisk framtid.
Senaste marknadsinsikter
Följ med i våra analyser och trender.


Få insikter i din brevlåda
Vi delar våra tankar – så du kan fatta tryggare beslut.