
Månadsrapport - September
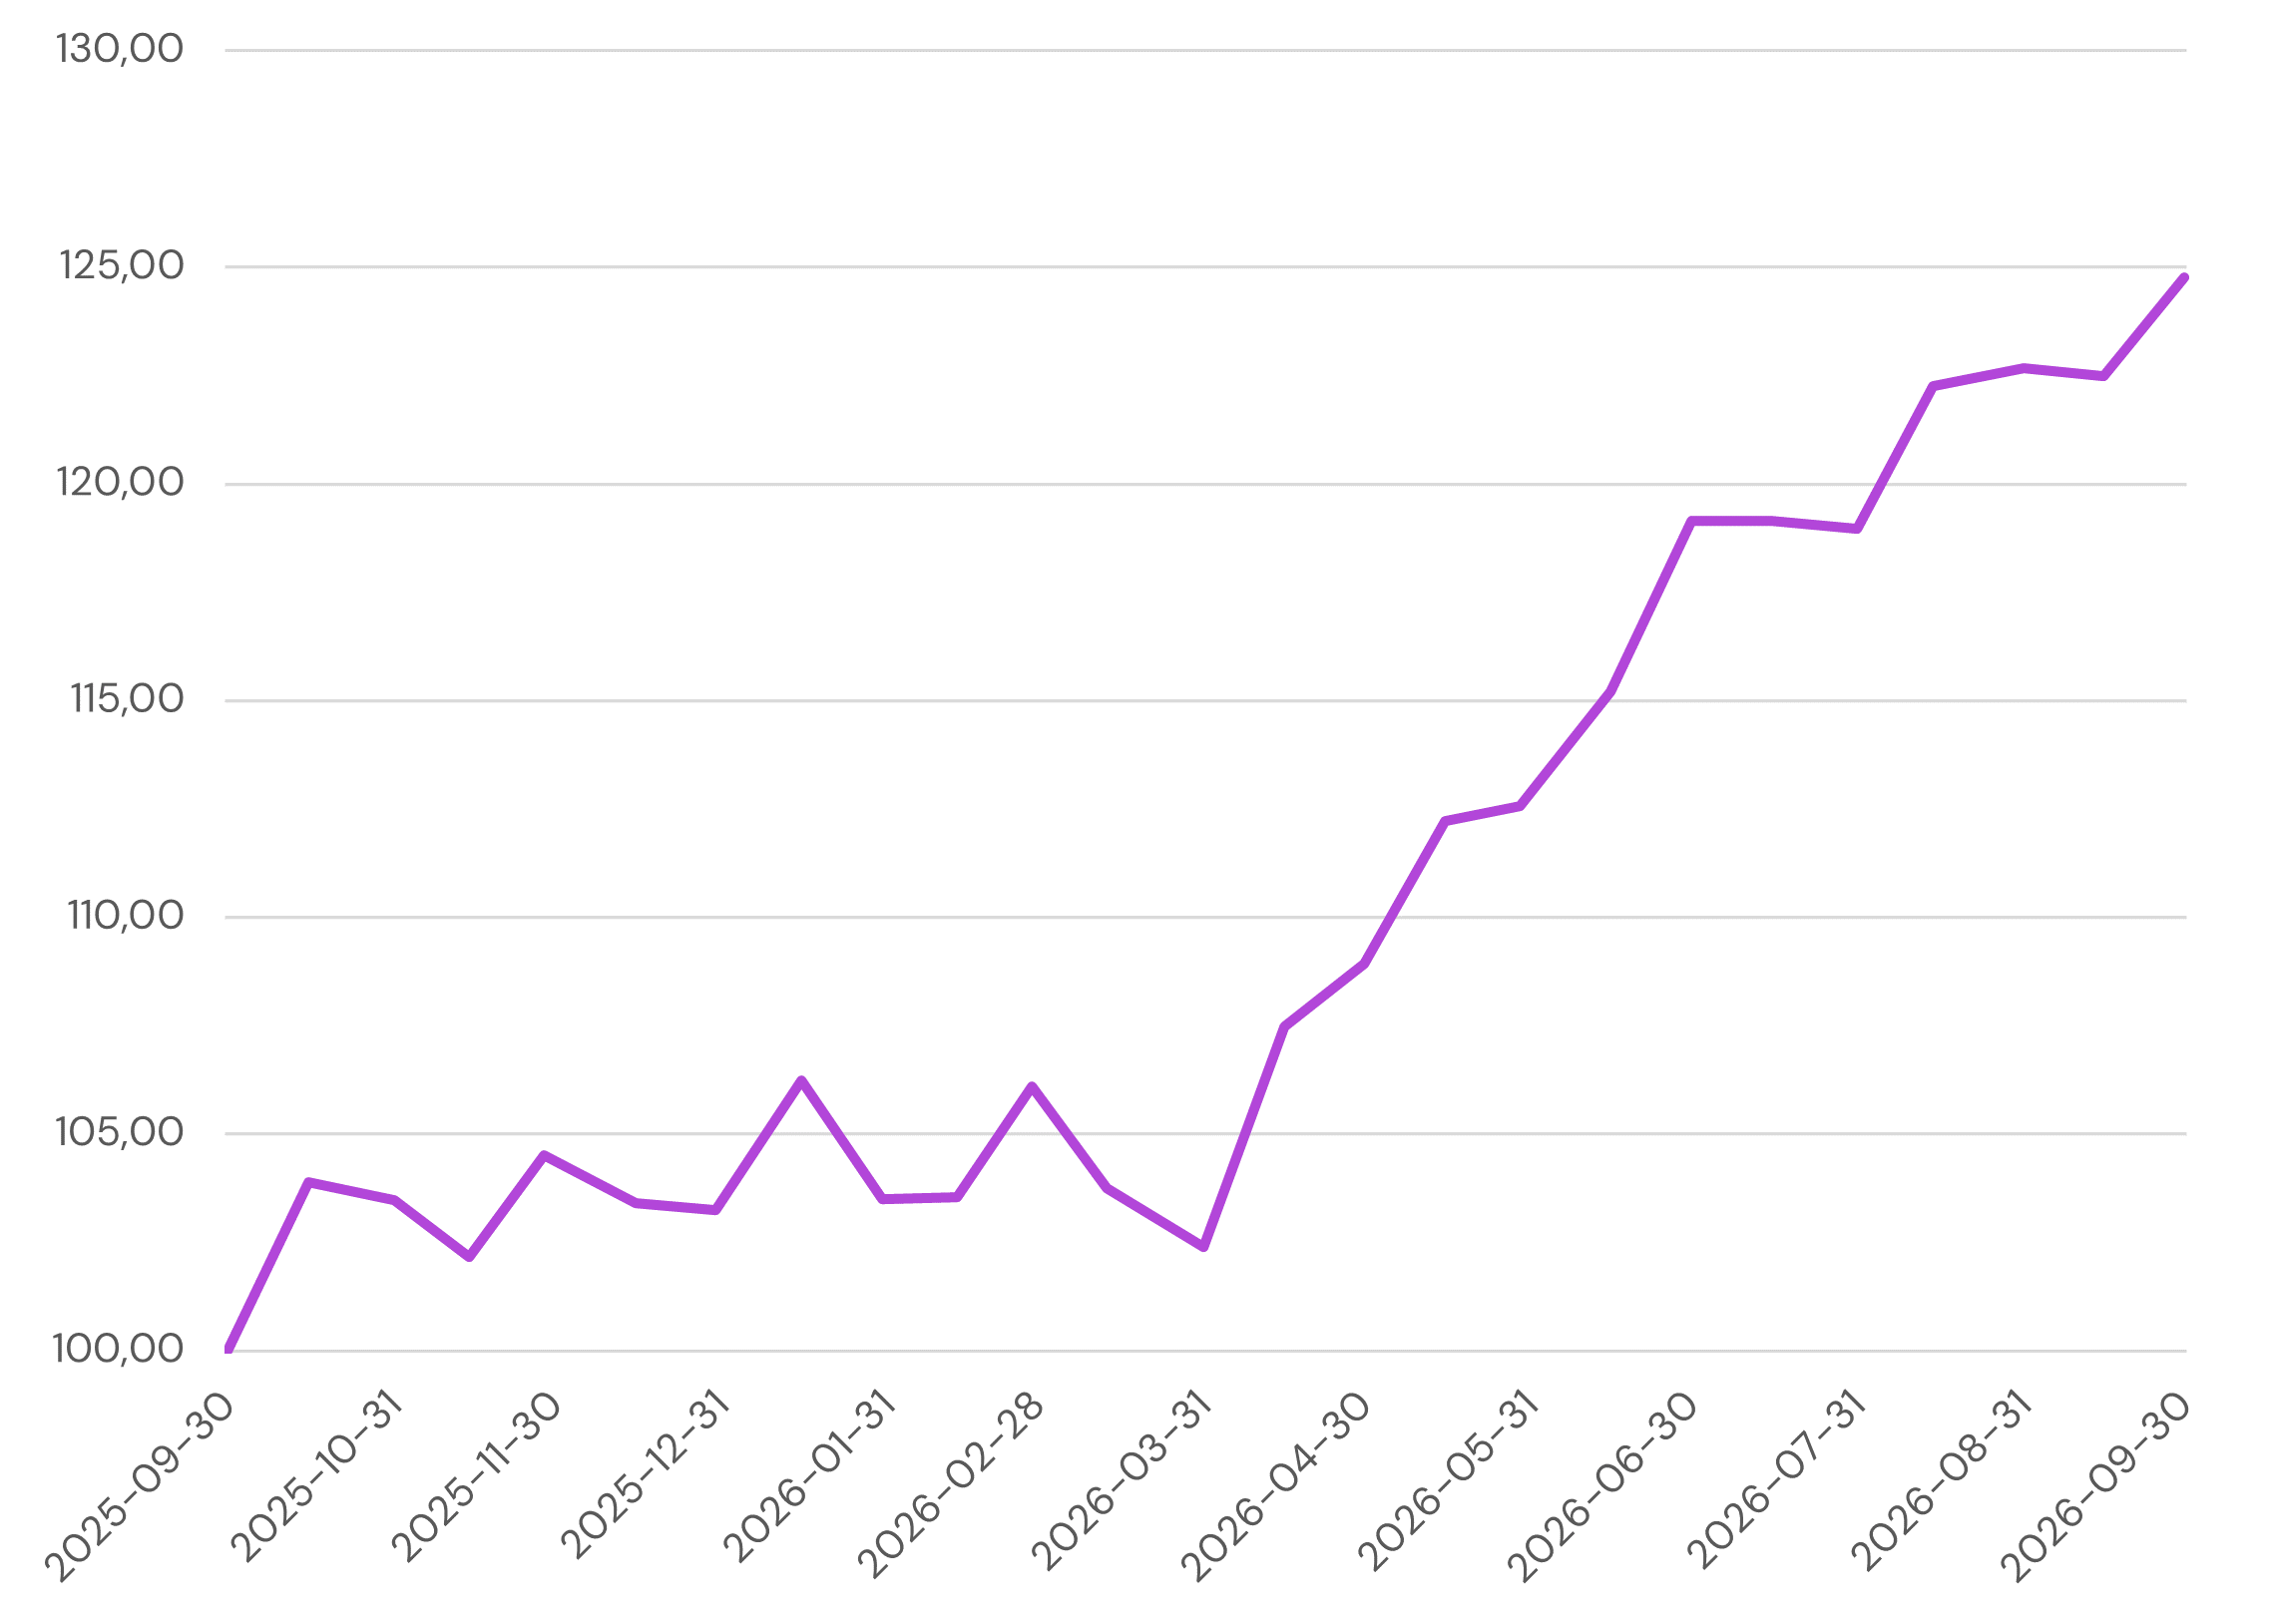
September präglades av en stark tekniksektor trots stigande räntor. Fonden steg med 1,7% och är upp 20,8% sedan årsskiftet.

Marknad
Utvecklingen på världens aktiemarknader var blandad under september. Den amerikanska tekniksektorn fortsatte att utvecklas starkt, medan den bredare aktiemarknaden hade det betydligt svårare. Nasdaq steg med cirka 1,7 procent, samtidigt som S&P 500 föll något och Dow Jones backade närmare 5 procent. Även de europeiska börserna utvecklades svagt och den svenska börsen föll med cirka 1,7 procent. Skillnaderna mellan olika sektorer blev därmed allt tydligare. De stora amerikanska teknologibolagen fortsatte att gynnas av de omfattande investeringarna inom AI, medan mer traditionella bolag pressades av stigande räntor och högre energikostnader.
Det stora temat under månaden var de stigande långräntorna världen över. Den amerikanska tioåriga statsräntan steg kraftigt och noterades vid månadsskiftet till 5,29 procent, drygt en procentenhet högre än vid årsskiftet. Det finns flera förklaringar till uppgången. Framför allt ser vi en starkare global konjunktur framför oss, vilket i grunden är en positiv anledning till att räntorna stiger. Samtidigt ökar konkurrensen om kapitalet. De enorma investeringarna inom AI, försvar, energi och infrastruktur kräver allt större finansiering. Till detta kommer stora statliga budgetunderskott, inte minst i USA, där det omfattande upplåningsbehovet bidrar till att pressa upp de långa räntorna.
Den amerikanska ekonomin fortsätter att visa styrka. Investeringarna inom teknologiområdet är fortsatt mycket omfattande och bidrar till att hålla uppe både tillväxten och företagens vinster. Vi ser också hur investeringarna sprider sig till allt fler delar av ekonomin. Utbyggnaden av datacenter skapar ökad efterfrågan på halvledare, elproduktion, elnät och annan infrastruktur. Det innebär att AI-investeringarna inte längre enbart gynnar de stora teknikbolagen, utan även får positiva effekter för industrin och ekonomin i stort.
Samtidigt finns det anledning att vara uppmärksam på inflationen. De fortsatt höga energipriserna, till följd av konflikten i Mellanöstern, driver upp kostnaderna för både företag och konsumenter. Detta har fått marknaden att räkna med ytterligare räntehöjningar från centralbankerna. I Sverige prisas nu omkring fyra höjningar in under det kommande året, samtidigt som även den amerikanska centralbanken och ECB väntas föra en stramare penningpolitik.
I Europa är utvecklingen mer blandad. Konjunkturen visar tecken på förbättring, inte minst i Tyskland där de omfattande offentliga satsningarna inom försvar och infrastruktur väntas ge ett allt större bidrag till tillväxten. Samtidigt är Europa mer känsligt för höga energipriser och stigande räntor än USA. Det bidrar till att förklara varför de europeiska börserna haft svårare att följa med den amerikanska tekniksektorns uppgång. Vi tror dock fortsatt på en gradvis förstärkning av den europeiska konjunkturen under 2027.
Den geopolitiska utvecklingen fortsätter också att spela en viktig roll. Konflikten i Mellanöstern håller energipriserna uppe och bidrar till inflationsoron. Samtidigt ökar den politiska pressen på Donald Trump att få ned levnadskostnaderna inför det amerikanska mellanårsvalet. Med opinionsmätningar som pekar mot att republikanerna riskerar att förlora sin majoritet i kongressen finns det starka politiska incitament att försöka få till en lösning på konflikten.
Den stora frågan framöver är hur mycket högre räntor aktiemarknaden klarar av. Så länge företagens vinster fortsätter att växa i takt med att konjunkturen stärks finns det goda förutsättningar för fortsatt stigande aktiekurser. I ett historiskt perspektiv är en amerikansk tioårsränta omkring 5 procent inte heller någon exceptionellt hög nivå. Problemet uppstår om centralbankerna tvingas höja styrräntorna så mycket att konsumtion och investeringar börjar bromsa in. Skulle de korta räntorna stiga över de långa blir det en viktig varningssignal om att penningpolitiken riskerar att bli alltför åtstramande.
Vår övergripande syn på aktiemarknaden är fortsatt positiv. Vi räknar med en starkare global konjunktur under 2027 och en fortsatt god vinstutveckling i många av de bolag vi investerar i. Samtidigt innebär de höga värderingarna på delar av den amerikanska aktiemarknaden att utrymmet för besvikelser är begränsat. Vi fortsätter därför att undvika de allra högst värderade bolagen, men anser samtidigt att företag med starka konkurrensfördelar, hög lönsamhet och uthålligt hög vinsttillväxt förtjänar en högre värdering än marknaden i genomsnitt. Efter en nyhetsfattig september ser vi fram mot en ny rapportperiod under oktober.


Månadens utveckling
September 30, 2026
I år
Sedan start
Fondens utveckling
Historisk avkastning är ingen garanti för framtida resultat. Fondandelars värde kan både stiga och sjunka, och det finns ingen säkerhet att hela det investerade kapitalet återfås.
5 största aktieinnehaven (%)
1.
TSMC
6.8
%
2.
ASML
5.4
%
3.
Alphabet
5.1
%
4.
Microsoft
4.4
%
5.
ABB
3.8
%
Tillgångsallokering

Prenumerera på månadsrapporter
Varje månad delar vi en rapport med förvaltarnas syn på marknaden och utvecklingen i fonden. Här hittar du den senaste kommentaren samt tidigare månadsrapporter.
Säkra din finansiella framtid
Kontakta oss idag för en kostnadsfri konsultation. Ta det första steget mot en friare och tryggare ekonomisk framtid.
Senaste marknadsinsikter
Följ med i våra analyser och trender.


Få insikter i din brevlåda
Vi delar våra tankar – så du kan fatta tryggare beslut.